Bauen Wohnen: Nachhaltig und sicher

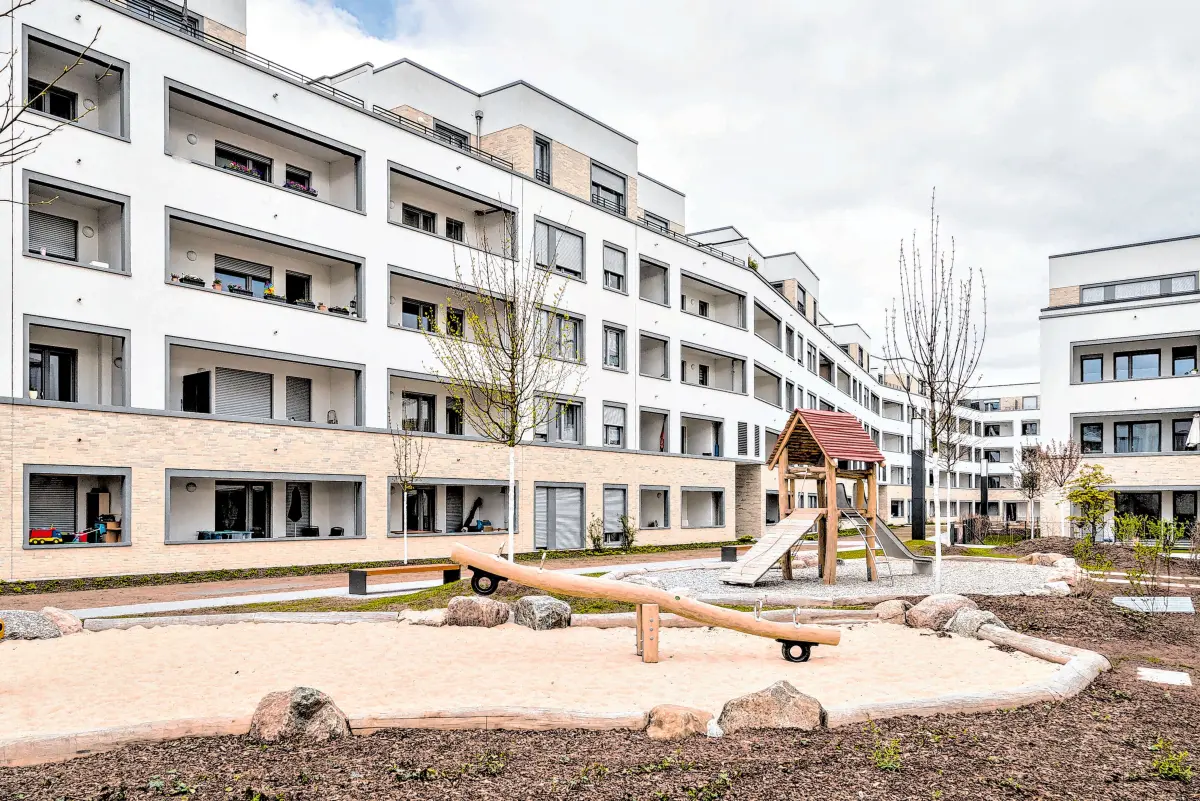
Die Antragstellung zur Förderung genossenschaftlichen Wohnens erfolgt über die Hausbank. Die Höhe des Förderkredits wurde seit Februar erhöht. ⇥Foto: HLC/KfW.de
Foto: HLC/KfW.deBezahlbarer Wohnraum wird in deutschen Städten immer knapper. Steigende Mietpreise und Wohnraummangel üben insbesondere in Großstädten zunehmend Druck aus. Vor diesem Hintergrund erlebt genossenschaftliches Wohnen eine Renaissance – als gemeinschaftliche und nachhaltige Wohnform, die bezahlbaren Wohnraum langfristig sichert. Damit bezahlbarer Wohnraum geschaffen und gesichert wird, fördert die KfW den Erwerb von Genossenschaftsanteilen sowohl bei Neugründungen durch Privatpersonen als auch bei bestehenden Wohnungsgenossenschaften. Letztere profitieren insbesondere bei Erweiterungsprojekten oder Nachverdichtungen, wenn durch Neubauten zusätzliche Wohneinheiten entstehen.
Wohngenossenschaften bieten mehr als nur ein Dach über dem Kopf. Sie schaffen Raum für innovative, nachhaltige Wohn- und Lebenskonzepte. Die gezielte Förderung trägt dazu bei, dauerhaften und bezahlbaren Wohnraum in Deutschland zu schaffen und zu sichern. Das Gute: Weitere Parteien könnten dann Mitglieder der Genossenschaft werden und ihrerseits Genossenschaftsanteile erwerben, sodass am Ende als Gemeinschaft über das Wohnen und Leben entschieden werden kann. Bund und KfW haben das genossenschaftliche Wohnen bereits seit Längerem unterstützt und ihr Engagement hier nun noch einmal verstärkt.
Die Förderung erfolgt durch einen zinsgünstigen Kredit mit Tilgungszuschuss, der den zurückzuzahlenden Kreditbetrag senkt. Seit Februar ist der Kredithöchstbetrag auf 150.000 Euro gestiegen. Der Tilgungszuschuss liegt nun bei 15 Prozent und beträgt maximal 22.500 Euro. Was bedeutet das genau?
Man kann den Förderkredit bei einem Finanzierungsinstitut seiner Wahl, beispielsweise der Hausbank, beantragen. Voraussetzung ist, dass dies vor dem Erwerb der Genossenschaftsanteile geschieht. Der Kredit wird für eine selbstgenutzte Genossenschaftswohnung innerhalb Deutschlands gewährt, die als Haupt- oder alleiniger Wohnsitz dient.
Die Laufzeit ist flexibel und reicht von zehn bis 35 Jahren mit der Möglichkeit von Tilgungsfreijahren. Nach dem Kauf belegt man die Selbstnutzung durch eine Meldebestätigung und die „Bestätigung nach Durchführung“. Dann wird der Tilgungszuschuss gutgeschrieben, der die Rückzahlungslast deutlich senkt. Die Kombination mit weiteren Fördermitteln ist unter bestimmten Bedingungen möglich. ⇥HLC
Anzeige
-
Anzeige
-
Anzeige
-
Anzeige
-
Anzeige
-
Anzeige
-
Anzeige
-
Anzeige
-