Volksbank Reutlingen: Ein Konto für jede Lebensphase

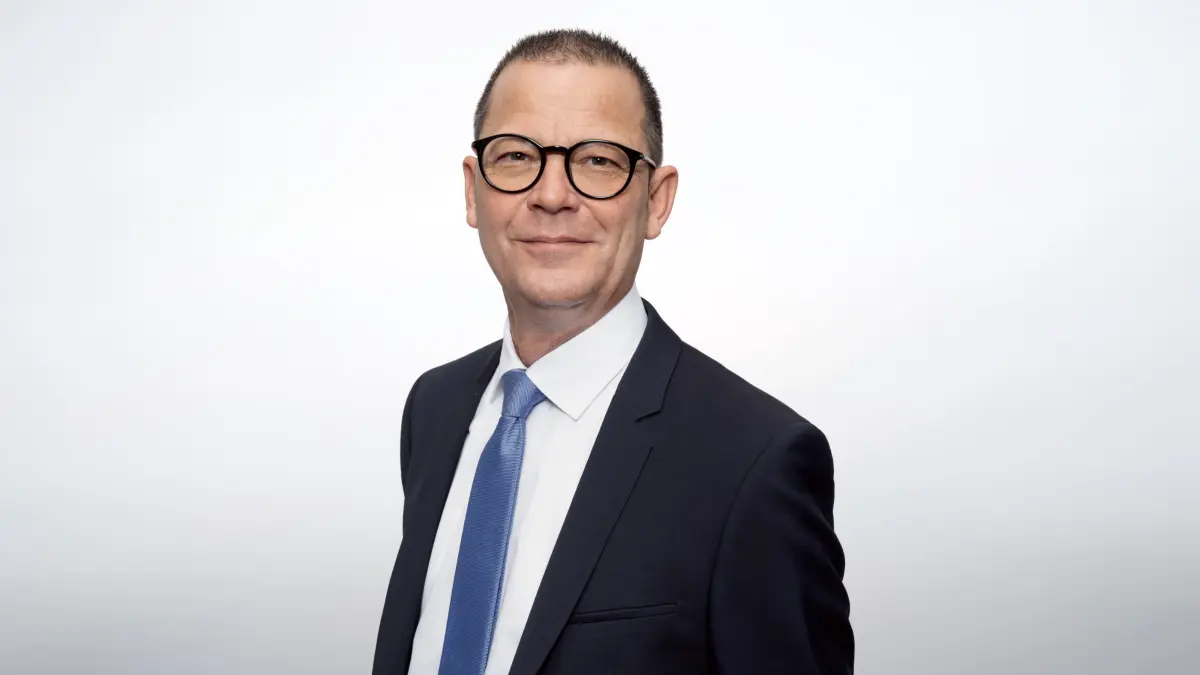
Holger Hummel, Regionalvorstand der Niederlassung Volksbank Reutlingen, erklärt, wieso sich das Girokonto mit den Lebensumständen verändern sollte.
Volksbank ReutlingenEin Girokonto begleitet uns oft ein Leben lang. Doch mit den Jahren verändern sich die Anforderungen. Während beim ersten Taschengeld vor allem der sichere Umgang mit Finanzmitteln im Vordergrund steht, gewinnen später andere Aspekte an Bedeutung. Mit dem Gehaltsbezug, einem gemeinsamen Haushalt, der Familiengründung oder dem Eintritt in den Ruhestand gehen neue monetäre Herausforderungen einher.
Welche Funktionen sollte ein Girokonto bieten, damit es den unterschiedlichen Bedürfnissen in jeder Lebensphase gerecht wird?
Erstes Taschengeld: Das Konto als Übungsplatz
Schon ab sieben Jahren, einem Zeitpunkt, ab welchem Kinder rechtlich als beschränkt geschäftsfähig gelten, kann der Nachwuchs erste Erfahrungen mit dem eigenen Girokonto sammeln. Voraussetzung ist immer die Zustimmung der Erziehungsberechtigten, bei gemeinsamen Sorgerecht grundsätzlich beider Elternteile. Überweisungen, Bargeldabhebungen und Kartenzahlungen sind nur im Rahmen des elterlichen Einverständnisses möglich. Ein Kinderkonto wird deshalb auf Guthabenbasis geführt und ohne Option auf Überziehung.
Gerade diese Einschränkungen machen das erste Konto zu einem geschützten Lernraum. Die Heranwachsenden erfahren, wie sie ihr Taschengeld einteilen, auf größere Wünsche sparen und eigenständig Entscheidungen treffen können. Ein Fehlkauf bleibt dabei überschaubar und wird zur wertvollen Erfahrung. Der sogenannte Taschengeldparagraph (§110 BGB) schafft dazu den rechtlichen Rahmen. Darin ist geregelt, unter welchen Voraussetzungen Minderjährige Käufe mit Geld tätigen dürfen, das ihnen zur freien Verfügung überlassen wurde.
Erstes Gehalt: Die Übung wird zum Alltag
Mit dem Bezug des ersten Gehalts beginnt ein neuer Abschnitt finanzieller Selbstständigkeit. Regelmäßige Einnahmen treffen nun auf Miete, Versicherungen, Mobilfunkverträge sowie weitere Verpflichtungen. Umso wichtiger wird es, die eigenen Finanzen im Blick zu behalten.
Digitale Funktionen erleichtern die Organisation. Umsatzbenachrichtigungen informieren über Kontobewegungen, Ausgabenübersichten ordnen Zahlungen verschiedenen Kategorien zu und Budgetplaner helfen, den monatlichen Spielraum realistisch einzuschätzen. Für wiederkehrende Überweisungen steht die Einrichtung von Daueraufträgen über die Banking-App zur Verfügung.
Holger Hummel, Regionalvorstand der Volksbank Reutlingen, beobachtet, dass gerade junge Erwachsene ihre laufenden Kosten oftmals unterschätzen. Streaming-Abonnements, Versicherungen und Mobilfunkverträge summieren sich schnell zu erheblichen Beträgen. Auch Ratenzahlungen und digitale Bezahldienste erschweren mitunter den Überblick.
„Außerdem wird häufig das gesamte verfügbare Guthaben als frei nutzbares Budget betrachtet, ohne bereits kommende Ausgaben einzuplanen“, erklärt Hummel. Umso wichtiger erachtet es der Experte, dass insbesondere App-Funktionen bei der realistischen Finanzplanung für langfristige Stabilität unterstützen.
Gemeinsamer Haushalt: Offenheit und Vollmacht
Der Zusammenzug als Paar bedeutet für viele auch das Teilen gemeinsamer Ausgaben. Miete, Lebensmittel, Versicherungen und gemeinsame Anschaffungen wollen organisiert werden. Dabei stellt sich früher oder später die Frage, wie die Finanzen am sinnvollsten aufzuteilen sind. Grundsätzlich haben sich zwei Modelle bewährt, so Hummel. Manche entscheiden sich für ein gemeinsames Girokonto, über das sämtliche Einnahmen und Ausgaben laufen. Andere behalten ihre persönlichen Bankverbindungen bei und richten zusätzlich ein Haushaltskonto für gemeinschaftlich anfallende Kosten ein.
Nach Einschätzung von Hummel kommt es vor allem darauf an, offen über finanzielle Erwartungen zu sprechen. Bleibt die Eigenständigkeit im Vordergrund, ergibt die Kombination aus Einzelkonten und einer gemeinsamen Bankverbindung in der Regel die passende Lösung.
Dennoch gerät ein weiterer Aspekt vielfach ins Hintertreffen: die gegenseitige Absicherung. Was passiert, wenn einer der Partner nach einem Unfall oder aufgrund einer Erkrankung seine Bankgeschäfte vorübergehend nicht selbst erledigen kann?
„Viele Paare gehen davon aus, dass der andere im Notfall automatisch auf das Konto zugreifen kann. Das ist jedoch nicht der Fall“, stellt der Experte der Volksbank Reutlingen ausdrücklich klar.
Eine rechtzeitig eingerichtete Kontovollmacht vermeidet das Problem. Sie ermöglicht es einer legitimierten Person, notwendige Bankgeschäfte im vereinbarten Umfang zu übernehmen. So lassen sich beispielsweise fällige Rechnungen begleichen, auch wenn der Kontoinhaber selbst dazu nicht in der Lage ist. Eine solche Regelung schafft Sicherheit und verhindert zusätzliche organisatorische Belastungen in ohnehin schwierigen Situationen, rät Hummel.
Kinder: Das Familienbudget bekommt Struktur
Mit der Familiengründung verändern sich die finanziellen Prioritäten erneut. Neben den bisherigen Verpflichtungen kommen neue Herausforderungen für mindestens die nächsten 18 Jahre hinzu. Eine klare Aufteilung des Haushaltsbudgets hilft, den Überblick zu bewahren. Hummel empfiehlt Familien, sich regelmäßig Zeit für einen Finanzcheck zu nehmen. Dabei sollten laufende Kosten, Rücklagen und längerfristige Sparziele getrennt betrachtet werden.
Nach Hummels Erfahrung erleben Haushalte, die konsequent kleinere Summen für künftige Ausgaben reservieren, deutlich weniger finanzielle Überraschungen. So entsteht Planungssicherheit, ohne dass jede größere Rechnung das monatliche Budget durcheinanderbringt.
Ruhestand: Sicherheit und Übersicht gewinnen an Bedeutung
Der Eintritt in den Ruhestand ändert finanzielle Rahmenbedingungen ein weiteres Mal. An die Stelle des bisherigen Verdienstes treten Rentenzahlungen und gegebenenfalls weitere Einkünfte. Gleichzeitig erfolgt die Verschiebung persönlicher Bedürfnisse, Gewohnheiten und Ausgabenschwerpunkte.
Hummel empfiehlt deshalb, die eigene Finanzsituation bereits einige Jahre vor dem Rentenbeginn zu überprüfen. Dazu gehört ebenfalls, bestehende Sparpläne und Vorsorgestrategien an die veränderten Lebensumstände anzupassen.
Bei der Kontoführung gewinnen Übersichtlichkeit, einfache Bedienung und verlässliche Sicherheitsstandards an Bedeutung. Besonders wichtig bleiben sichere Freigabeverfahren, bei denen Überweisungen zusätzlich zu bestätigen sind. Sie bieten einen weiteren Schutz vor unberechtigten Transaktionen, erklärt Hummel.
Fünf Lebensphasen, fünf wichtige Kontofunktionen
Je nach Lebensabschnitt stehen unterschiedliche Anforderungen im Vordergrund:
- Taschengeld: Ein Konto auf Guthabenbasis ermöglicht erste Erfahrungen mit Geld, ohne Schulden zu riskieren.
- Erstes Gehalt: Umsatzbenachrichtigungen und digitale Budgetübersichten helfen, Einnahmen und Ausgaben zu kontrollieren.
- Gemeinsamer Haushalt: Ein Gemeinschaftskonto vereinfacht die Organisation geteilter Kosten. Eine Kontovollmacht schafft zusätzliche Sicherheit für den Ernstfall.
- Familiengründung: Regelmäßige Sparbeträge per Dauerauftrag erleichtern den Aufbau finanzieller Rücklagen.
- Ruhestand: Eine übersichtliche Kontoführung und sichere Freigabeverfahren unterstützen die selbstständige Verwaltung der Finanzen.
Der Konto-Check: Wann lohnt die Überprüfung?
„Ein Konto, das vor zehn oder zwanzig Jahren ideal war, muss nicht automatisch auch heute noch die beste Lösung sein“, betont Holger Hummel. Größere Veränderungen wie der Berufseinstieg, das Zusammenziehen, die Geburt eines Kindes oder der Immobilienkauf bieten deshalb einen guten Anlass, die bestehende Kontoverbindung zu überprüfen.
Fehlende Funktionen, eine ungünstige Gebührenstruktur oder veränderte Nutzungsgewohnheiten können darauf hinweisen, dass ein anderes Kontomodell besser geeignet wäre.
Ein regelmäßiger Finanzcheck bei der Hausbank hilft, die eigenen Anforderungen mit den verfügbaren Angeboten abzugleichen, rät Hummel. Denn ein Girokonto sollte immer zum Alltag seiner Inhaber passen.
Personen, die ihr Girokonto seit langer Zeit nicht mehr auf den Prüfstand gestellt haben, können das nun tun. Weitere Informationen rund um Finanzen und Kontoführung gibt es auf der Webseite der Volksbank Reutlingen.